급여통장 총정리 2026년 9월편: 은행별 금리∙한도∙조건 총정리 💰
-
급여통장은 우대금리·수수료 면제·대출 혜택까지 걸려 있는 '조건부 혜택 계좌'예요.
-
은행마다 우대금리 폭, 적용 한도가 달라서 나에게 맞는 통장을 찾는 게 중요해요.
-
급여통장·통장 쪼개기·파킹통장·CMA를 같이 굴리는 걸 추천해요.
🔎 급여통장 개념: 급여통장이 정확히 뭐야?
급여통장은 말 그대로 매달 월급을 받는 용도로 지정한 입출금 통장이에요. 특별히 별도 상품이 있는 게 아니라, 일반 입출금 통장 중에서 은행이 ‘이 계좌로 급여가 들어온다’고 인정해 주는 조건을 충족하면 각종 혜택을 얹어주는 방식인데요. 은행들이 급여 이체를 인정하는 기준은 대체로 두 가지예요:
- “월급 받아야 해” 💸: 이체 내역에 '월급', '급여', '수당' 같은 문구(=적요*)가 찍혀야 해요.
- “일정 금액은 넘겨야 해!” 💰: 회사가 등록해 둔 급여일 전후로 일정 금액(보통 50만 원) 이상이 들어와야 하고요.
이 조건만 채우면 은행은 ‘주거래 고객’으로 분류하고 예적금 통장을 만들 때나 대출을 받을 때 약간의 혜택을 준다고.

🔎 급여통장 사용해야 하는 이유: 그냥 쓰던 입출금 통장 쓰면 안 되는 거야?
은행이나 상품에 따라 세세한 요건은 다르지만, 급여통장을 활용하면 크게 세 가지 혜택이 있어요.
(1) 이자 째금 더 챙겨주는 우대금리 💰
많은 사람들이 사용하는 일반 입출금 통장의 금리는 연 0.1% 수준에 불과해요. 100만 원을 넣어둬도 이자는 1000원에 그치는데요. 급여통장은 몇 가지 조건을 충족하면 최대 연 3%대 우대금리 혜택을 적용받아, 조금이라도 더 많은 이자를 받을 수 있어요.
(2) 수수료도 면제해 주고 ⛔
급여통장은 타행 ATM 출금 수수료, 인터넷·모바일 이체 수수료가 대부분 면제돼요. 자잘해 보여도 한 달에 몇 번씩 쌓이면 연간 몇만 원은 아낄 수 있어요.
(3) 대출·신용 관리 혜택까지 팍팍 🏦
급여 이체 실적이 있는 은행에서 대출을 받으면 금리 우대나 한도 상향을 받을 수 있기도 해요. 전세자금대출이나 신용대출을 받을 계획이라면, 미리 해당 은행의 급여통장을 만들어 급여 이체 실적을 쌓아두면 유리하다고.
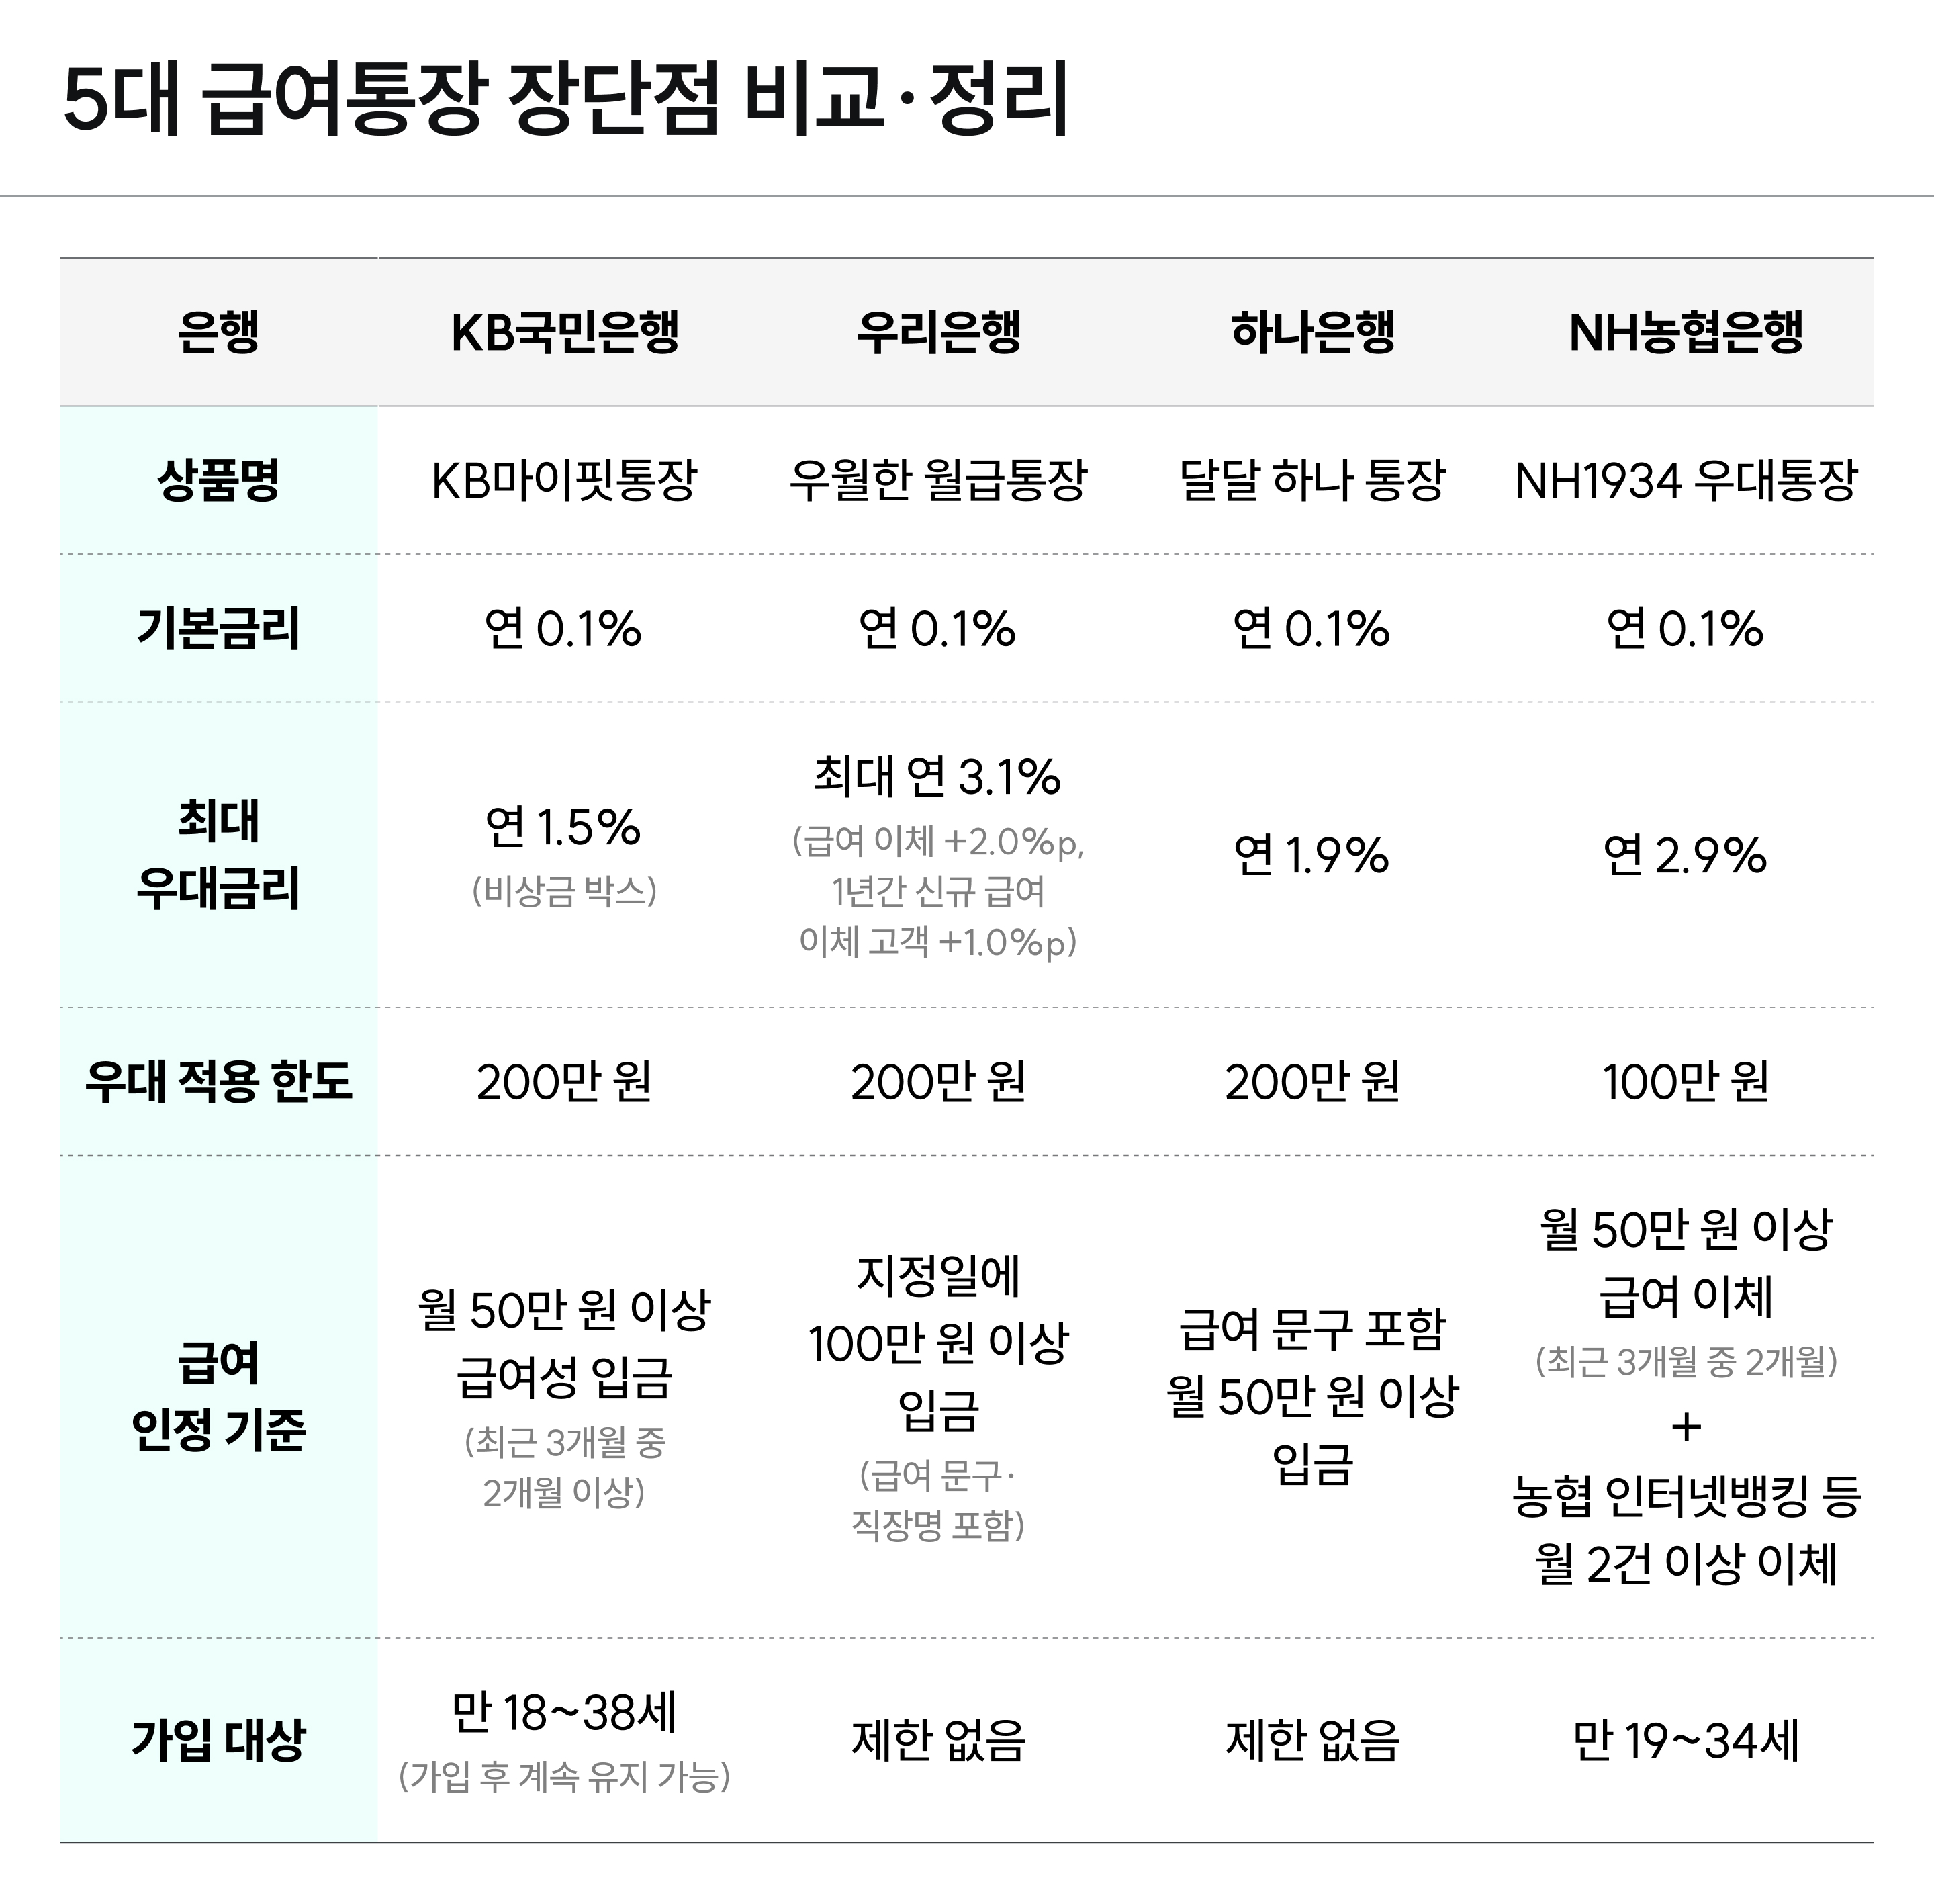
🔎 5대 은행 급여통장 비교: 5대 급여통장 장단점 비교∙정리
전국 어디서든 편하게 가입할 수 있는 5대 은행 중 2026년 9월 현재 판매가 중단된 신한은행을 제외한, 은행 네 곳의 대표적인 급여통장으로 꼽히는 상품을 정리해 봤어요.
(1 )KB국민은행 ‘KB마이핏통장’
KB마이핏통장은 하나의 통장을 사용 목적에 따라 기본비∙비상금∙생활비 박스로 쪼개어 쓸 수 있는 통장이에요. 급여 조건을 채우면 비상금 박스에 넣어둔 금액에 한해 200만 원 한도로 연 1.5% 우대금리를 적용받을 수 있어요. 최근 3개월 동안 2개월 이상 건별 월 50만 원 이상의 입금이 있다면 우대금리를 적용받을 수 있는데요. 만 18~38세 고객만 가입할 수 있어요. 대신 한 번 가입해 두면 이후에는 나이가 가입 가능 나이를 넘기더라도 계속 쓸 수 있고요.
(2) 우리은행 ‘우월한 월급통장’
우리은행의 우월한 월급통장은 급여 이체 실적만 있어도 금리가 기본 0.1%에서 2%p를 더해줘요. 최근 6개월 동안 우리은행에서 급여 이체 이력이 없는 신규 고객이라면 여기에다 1%p를 추가로 받아, 최대 3.1%까지 받을 수 있어요. 이같은 고금리를 적용받기 위해서는 지정일에 100만 원 이상, 급여 문구나 직장명이 찍혀서 입금되어야 해요. 다만, 연 3.1% 고금리는 200만 원까지만 적용받을 수 있어요. 가입할 수 있는 연령 제한은 없어요.
(3) 하나은행 ‘달달 하나 통장’
하나은행의 달달 하나 통장도 급여이체만으로 우대금리와 수수료 면제를 받을 수 있는 상품이에요. 급여 문구가 포함된 입금만 월 50만 원 이상이라면 최대 200만 원까지는 연 1.9%p 금리가 더해져, 최고 연 2% 금리를 적용받을 수 있어요. 우리은행의 우월한 통장처럼 나이 제한도 따로 없고요.
(4) NH농협은행 ‘NH1934 우대통장’
NH1934 우대통장은 만 19~34세 청년 고객에게 기본 연 0.1% 금리에다, 연 2.9% 우대금리를 더해 최고 연 3% 금리를 제공하는 통장이에요. 하지만 우대금리를 받기 위한 조건도 깐깐한 편인데요. 농협 인터넷뱅킹이나 올원뱅크에서 월 2건 이상 이체하는 기본조건을 반드시 채운 상태에서, 월 50만 원 이상 급여 이체(최근 3개월 중 2개월 이상)나 자동이체 1건, 체크카드 실적 중 하나를 추가로 채워야 해요. 고금리를 적용받을 수 있는 한도 역시 100만 원으로 상대적으로 적은 편이에요. NH1934 우대통장에 가입했다가 나이가 만 35세가 넘으면 NH주거래 우대통장으로 자동으로 전환된다고.
✅ ‘급여통장’에 당장 가입한다면? 핵심 체크리스트:
“급여통장에 관심은 가는데, 어떻게 접근해야 할지 모르겠어 😮💨” 하는 뉴니커를 위해 체크리스트를 정리해 봤으니, 내게 맞는 상황과 투자 전략을 점검해 봐요:
-
높은 금리가 제일 중요하다면? 우월한 월급통장을 추천해요 ✅: 우대금리가 최대 연 3.1%로 5대 은행 중 가장 높은 우대금리를 제공받을 수 있는 데다, 나이 제한도 없어서 간단한 조건만 충족하면 누구나 가입할 수 있어요.
-
급여통장은 처음인 사회초년생이라면? KB마이핏통장을 추천해요 ✅: 나이 제한이 비교적 여유롭고, 통장 쪼개기 같은 부가 기능이 잘 갖춰져 있어서 처음 급여통장을 만드는 사람도 편하게 관리할 수 있어요.
-
이미 주거래은행이 있다면? 지금 쓰는 그 은행의 급여통장으로 전환하는 걸 추천해요 ✅: 급여 이체 실적이 쌓이면 그 은행 카드 혜택이나 대출 금리 우대까지 같이 챙길 수 있어서, 다른 은행으로 옮기는 것보다 이득일 가능성이 커요. 은행 상품 설명서를 꼼꼼히 따져보고, 다른 은행에 급여통장을 새로 만들지, 기존 입출금통장을 급여통장으로 바꿀지 결정해요.
🧂 짭짤하게 즐기려면: 에디터의 코멘트
마지막으로 급여통장을 만들기 전 살펴보면 좋을 주의점과 팁을 정리했어요:
-
기존 주거래 통장이 있다면 먼저 비교가 필수 🔍: 지금 쓰는 통장이 이미 특정 은행 카드·적금과 얽혀 있다면, 무작정 우대금리 높은 곳으로 갈아타기보다 꼼꼼히 살펴봐야 해요. 급여통장을 만들면서 다른 혜택까지 못 받을 수도 있기 때문. 기존 사용하던 통장을 같은 은행의 급여통장으로 갈아타는 것만으로도 쏠쏠한 혜택을 받을 수 있어요.
-
통장 쪼개기는 기본 💰: 금리를 잔뜩 챙겨준다고 급여통장에 모든 돈을 몰아넣는 건 주의해야 해요. 월급이 들어오자마자 저축·생활비·비상금 용도로 나눠서 자동이체 되도록 하는 시스템을 짜두는 게 재테크의 기본 공식인데요. KB마이핏통장처럼 한 통장 안에서 박스 기능으로 나눌 수도 있고, 아예 통장을 여러 개로 쪼개는 것도 하나의 방법이에요.
-
비상금은 파킹통장·CMA도 적절히 섞어 쓰기 🏦: 급여통장의 우대금리는 보통 100만~300만 원까지만 적용돼요. 한도를 넘는 금액은 이자를 조금밖에 받지 못하는 건데요. 그 이상 여유자금은 파킹통장이나 증권사 CMA에 넣어둬야 더 많은 이자를 받을 수 있어요. 이런 통장들은 급하게 돈이 필요한 일이 있을 때 언제든 돈을 뺄 수 있으면서도 짭짤한 이자도 붙는 구조라 비상금을 보관하는 용도로 찰떡이라고.
- 📧 매주 수요일 점심 ‘고슴이의 솔티라이프’ 레터 받아보기